Domain mehr-lebensqualitaet.de kaufen?
Wir ziehen mit dem Projekt
mehr-lebensqualitaet.de um.
Sind Sie am Kauf der Domain
mehr-lebensqualitaet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehr-lebensqualitaet.de kaufen?
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
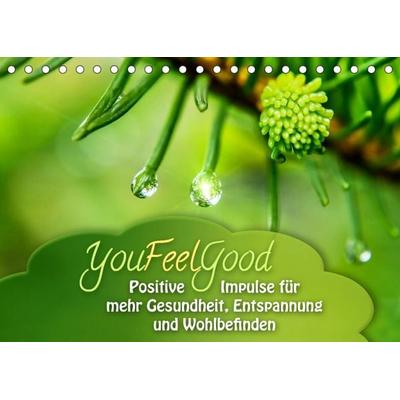
YouFeelGood - Positive Impulse für mehr Gesundheit, Entspannung und Wohlbefinden (Tischkalender 2022 DIN A5 quer)Durch Die Hilfreichen Impulse In Diesem Ansprechend Gestalteten Kalender Erinnern Wir Uns Wieder Jeden Tag Daran, Was Wichtig Ist, Um Ein Gesundes Leben Zu Führen. Mit Kleinen Wertvollen Tipps Finden Wir Wieder Zu Mehr Entspannung Und Wohlbefinden...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innere Unruhe lindern: Das Selbsthilfebuch für mehr Gelassenheit und Lebensfreude – mit effektiven Tools für Selbstregulation, Bewegung, Ernährung,Innere Unruhe Lindern: Das Selbsthilfebuch Für Mehr Gelassenheit Und Lebensfreude – Mit Effektiven Tools Für Selbstregulation, Bewegung, Ernährung, Schlaf, Journaling, Selbstchecks - Inkl. Selbsttest Von Anja Korbech, Onix Media, 978-3-7576-2370-8,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **

Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Glückliche Schwangerschaft: Ihr Begleiter für mehr Vertrauen, Ruhe & Wohlbefinden – mit einfühlsamen Impulsen zu Körper, Ernährung, Bewegung,Glückliche Schwangerschaft: Ihr Begleiter Für Mehr Vertrauen, Ruhe & Wohlbefinden – Mit Einfühlsamen Impulsen Zu Körper, Ernährung, Bewegung, Achtsamkeit & Mentaler Vorbereitung – Inkl. Checklisten Von Natalie Schäfer, Onix Media, 978-3-7576-3542-8,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YouFeelGood - Positive Impulse für mehr Gesundheit, Entspannung und Wohlbefinden (Tischkalender 2022 DIN A5 quer)Durch Die Hilfreichen Impulse In Diesem Ansprechend Gestalteten Kalender Erinnern Wir Uns Wieder Jeden Tag Daran, Was Wichtig Ist, Um Ein Gesundes Leben Zu Führen. Mit Kleinen Wertvollen Tipps Finden Wir Wieder Zu Mehr Entspannung Und Wohlbefinden...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
Ähnliche Suchbegriffe für Grundschuld
-
Innere Unruhe lindern: Das Selbsthilfebuch für mehr Gelassenheit und Lebensfreude – mit effektiven Tools für Selbstregulation, Bewegung, Ernährung,Innere Unruhe Lindern: Das Selbsthilfebuch Für Mehr Gelassenheit Und Lebensfreude – Mit Effektiven Tools Für Selbstregulation, Bewegung, Ernährung, Schlaf, Journaling, Selbstchecks - Inkl. Selbsttest Von Anja Korbech, Onix Media, 978-3-7576-2370-8,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychische Gesundheit durch Bewegung, Fachbücher von Sebastian Wolf, Martin HautzingerDie therapeutische Wirkung von Sport ist für verschiedene psychische Erkrankungen vielfach belegt. Die körperliche Aktivierung der Patienten kann zu einer Verbesserung des psychischen Befindens beitragen. Damit die sportliche Aktivität in den Alltag integriert wird, sind störungsübergreifende und -spezifische Aspekte von Motivation und Aktivierung entscheidend. Auf dieser Grundlage wurde das verhaltenstherapeutische Bewegungsprogramm „ImPuls“ für Patienten mit Depressionen, Angststörungen und Schlafstörungen entwickelt. Es verbindet Gruppentherapie mit Ausdauersport und zielt darauf ab, Sport und Bewegung schnell in den Alltag zu integrieren. Das Programm ist stark strukturiert, kann aber auch modulartig eingesetzt werden – von psychologischen Psychotherapeuten, aber auch von Sporttherapeuten in Kliniken begleitend zur Psychotherapie.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.